
Avec l’entrée en vigueur de la réforme de la facturation électronique, une question se pose pour les maisons d’édition : Les droits d’auteur relèvent-ils de l’e-invoicing ou du e-reporting ?
La réponse dépend de la situation de l’ayant droit.
Deux cas de figure se présentent :
- L’éditeur transmet les données de e-reporting (dans le cas d’un ayant droit avec retenue à la source de la TVA)
- L’éditeur réceptionne des e-factures (dans le cas d’un ayant droit personne morale ou en BNC)
L’éditeur n’envoie pas de e-facture dans le cadre des droits d’auteur.
Voyons concrètement comment distinguer ces deux situations.
Cet article a été élaboré dans le cadre d’échanges avec des éditeurs. Il sera régulièrement mis à jour en fonction des évolutions de la réglementation.
Cas 1 : l’éditeur applique la retenue à la source de la TVA
Ayant droit en traitement et salaires, n’émet pas de facture à destination de l’éditeur : E-reporting à la charge de l’éditeur.
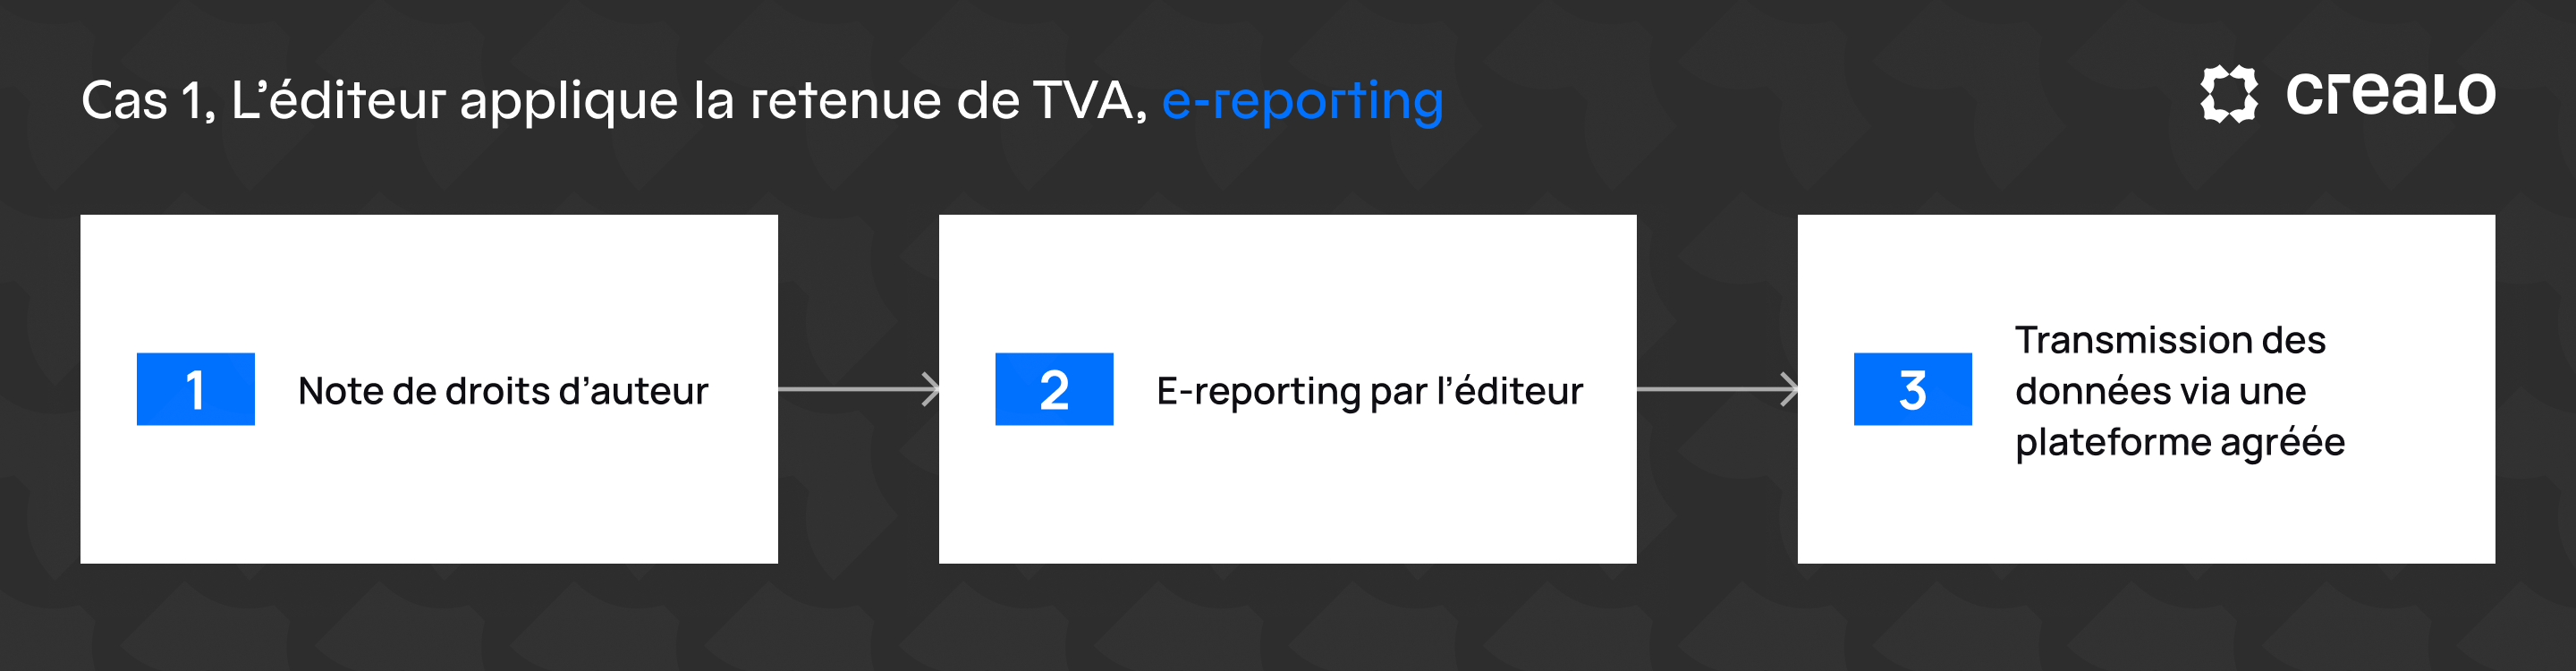
Le fonctionnement habituel ne change pas, l’éditeur établit sa note de droits d’auteur.
Ce qui change avec la réforme, c’est la transmission des données à l’administration.
La note de droits d’auteur n’étant pas une facture, elle ne passe pas par le circuit de l’e-invoicing.
L’éditeur doit transmettre les données requises à l'administration dans le cadre de l’e-reporting.
Le circuit peut donc être résumé ainsi :
Editeur envoie note de droits d’auteur → e-reporting par l’éditeur des données via une plateforme agréée
Ce fonctionnement est notamment décrit dans le cas d’usage n°35 de la norme AFNOR XP Z12-014
Nous détaillons les données à transmettre et le fonctionnement de ce flux dans notre article consacré aux notes de droits d’auteur et à l’e-reporting.
Cas 2 : L’ayant droit émet une facture à destination de l’éditeur
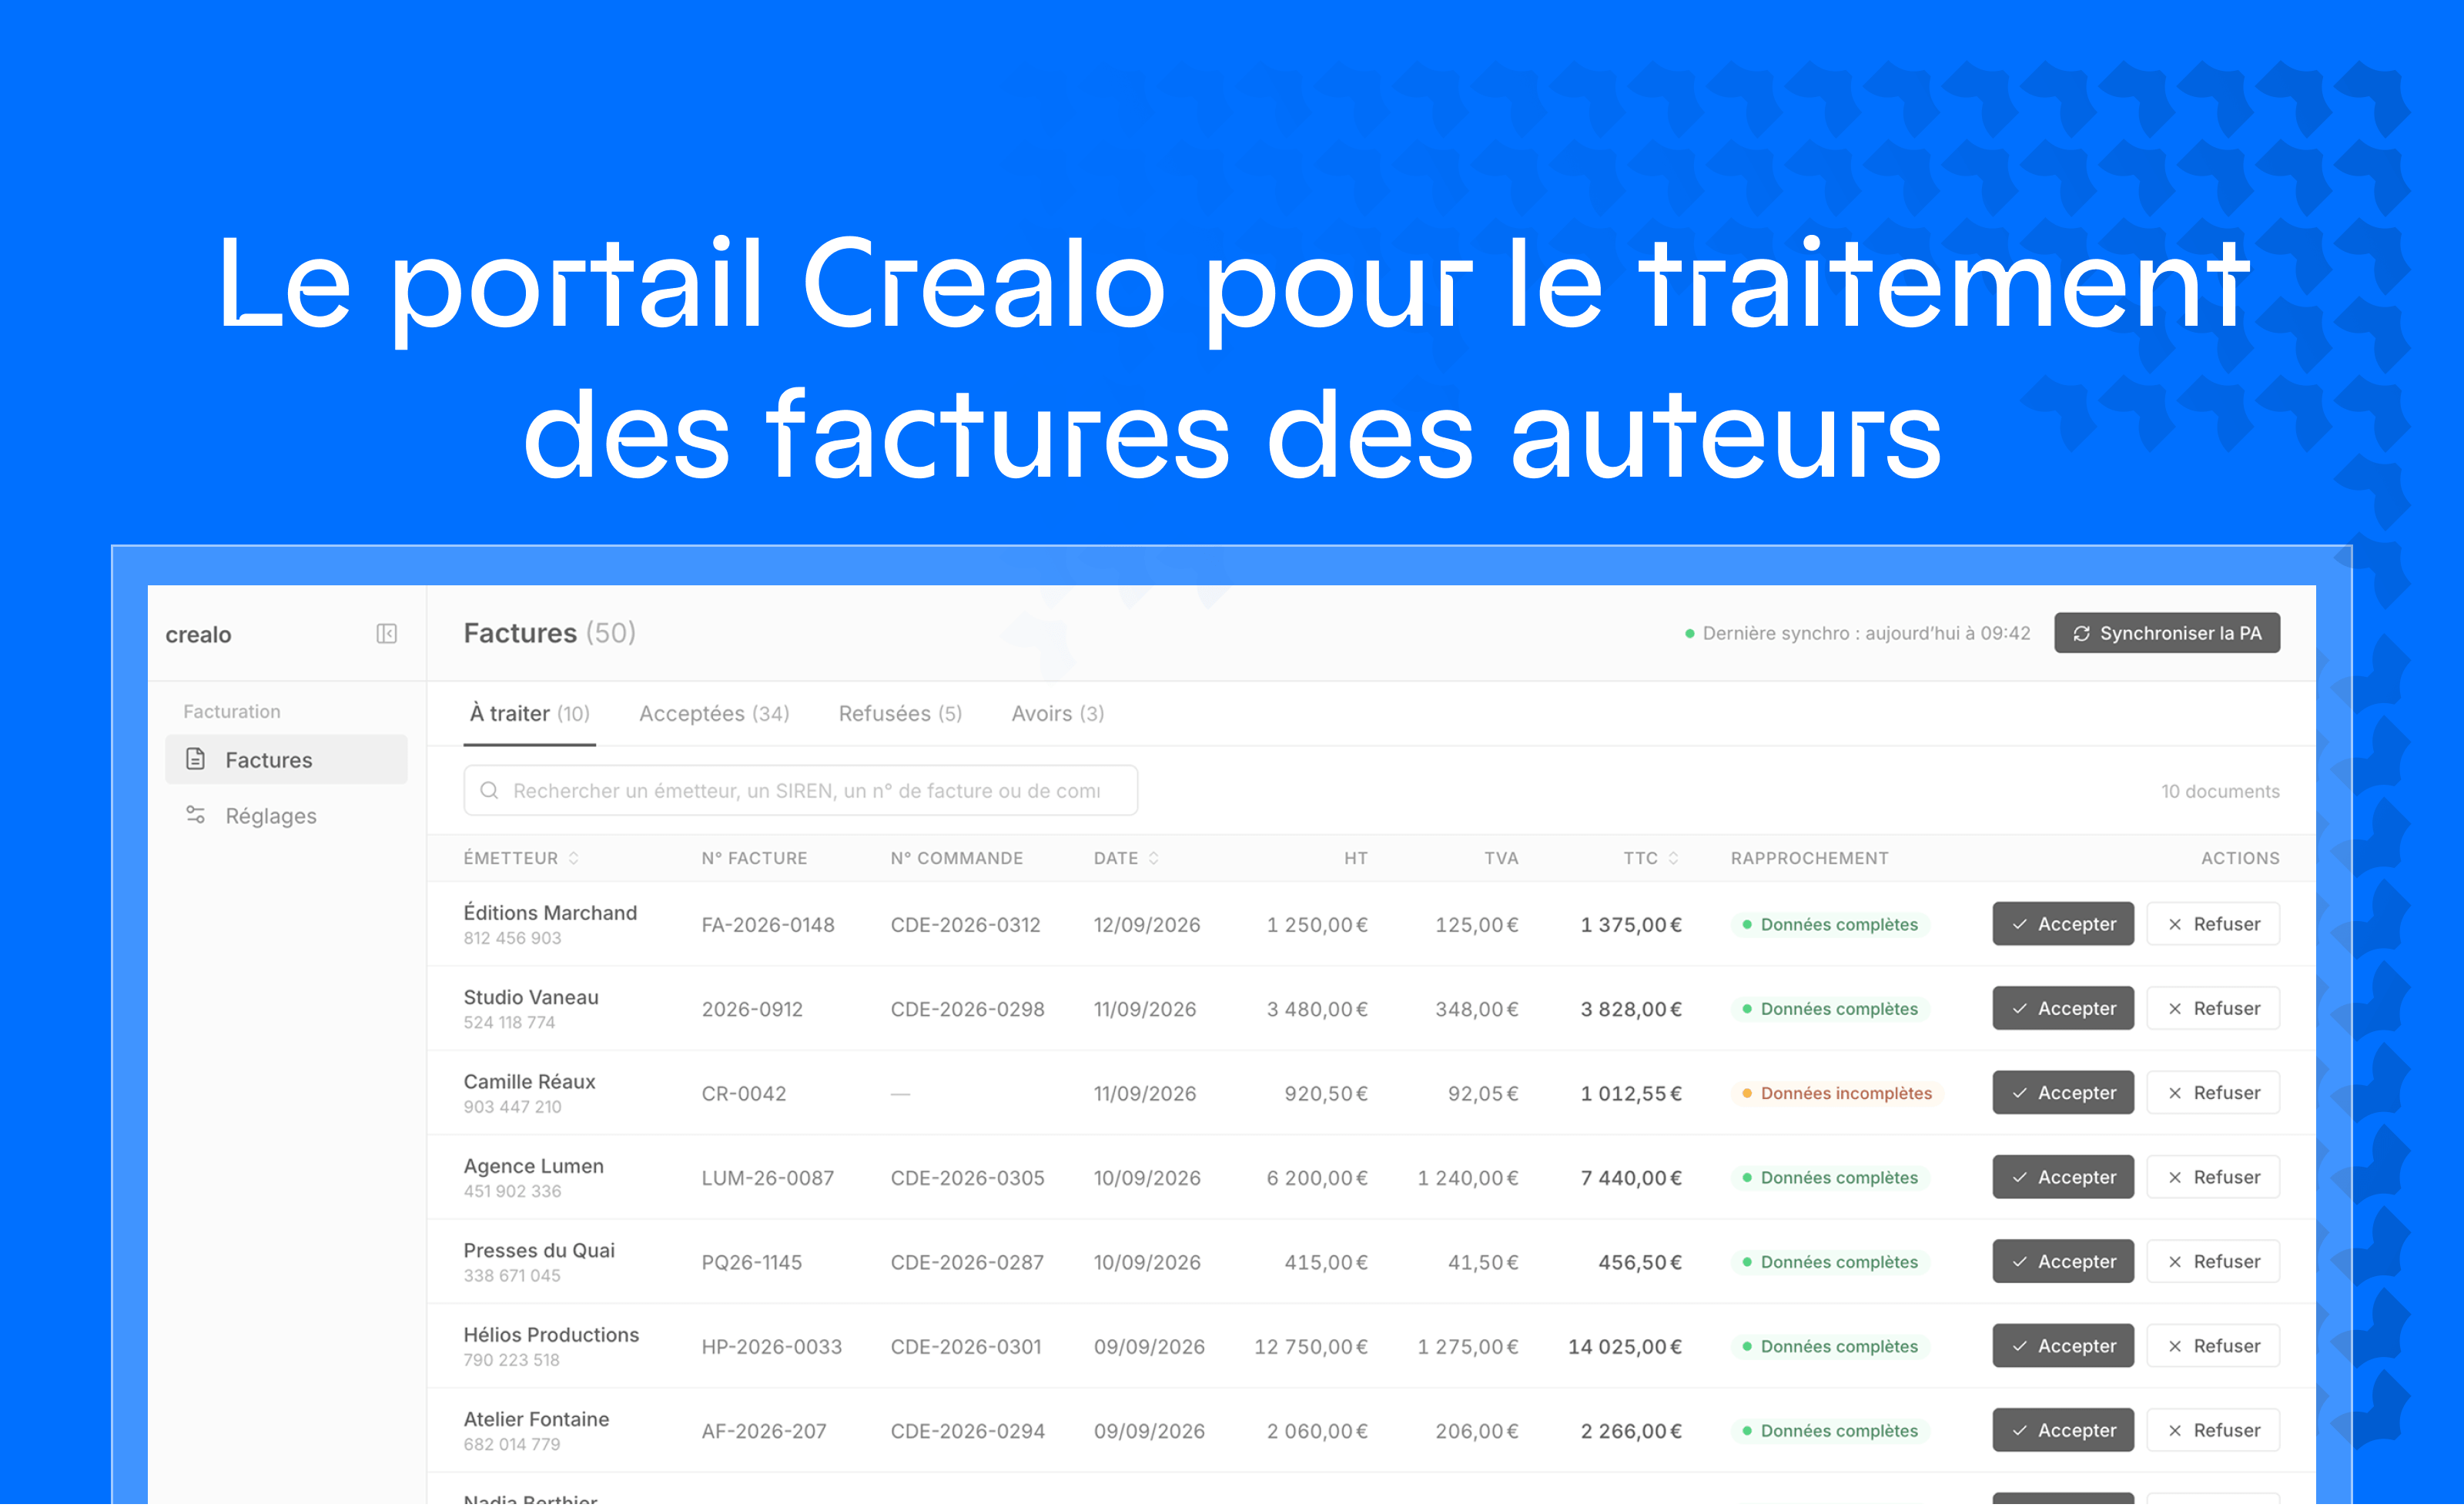
Personne morale, ayant droit en BNC : Obligation d’e-facturation à la charge de l’ayant droit : l’éditeur réceptionne la e-facture.
Si l’auteur a renoncé à la retenue de TVA , il établit une facture à destination de la maison d’édition (du montant de la note de droits transmise par l’éditeur), avec une franchise de TVA ou avec une TVA à 10% selon la situation de l’auteur.
Ici, la situation est différente puisqu’une facture est émise par l’auteur.
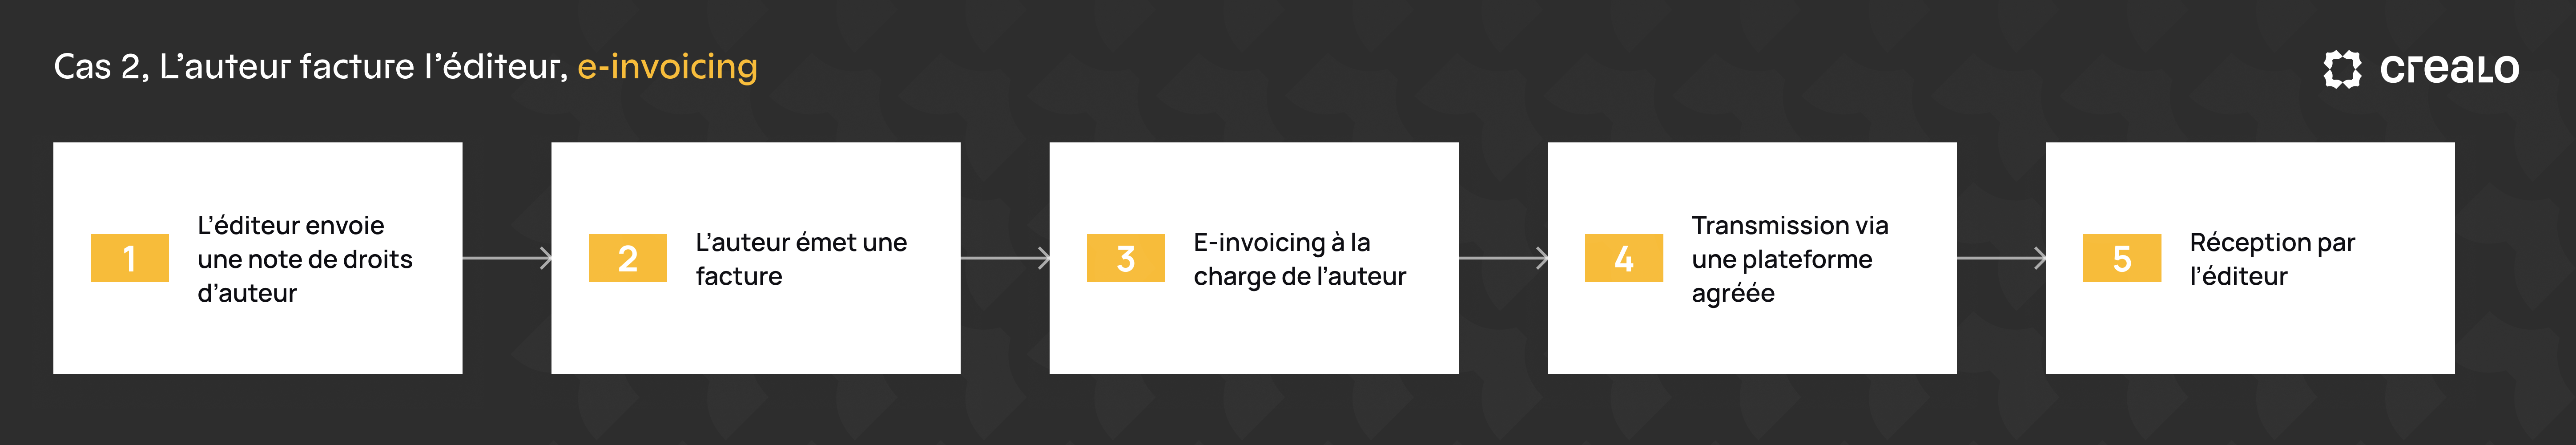
L’auteur émet sa facture électronique par l’intermédiaire d’une plateforme agréée. La facture est ensuite transmise électroniquement à l’éditeur, qui peut la réceptionner et la traiter.
Le circuit est donc :
Editeur envoie une note de droit -> L’auteur émet une facture → e-invoicing à la charge de l’auteur → réception par l’éditeur de la e-facture de l’auteur via une plateforme agréée.
Et si l’auteur est en franchise en base de TVA ?
C’est un point qui peut facilement prêter à confusion.
Si l’auteur est en franchise en base, qu’il a renoncé à la retenue de TVA, il facture l’éditeur, et cette facture relève de l’e-invoicing à la charge de l’auteur. La facture électronique comporte alors un montant de TVA à 0%. (⚠️ pas de e-reporting par l’éditeur).
E-invoicing ou e-reporting, le tableau récapitulatif
Qu’est-ce que la réforme change concrètement pour les éditeurs ?
La réforme ne change pas les règles qui permettent de déterminer qui doit établir une facture. Elle ajoute un nouveau circuit électronique pour transmettre et traiter les informations.
Pour une maison d’édition, l’enjeu consiste donc à identifier correctement le traitement applicable à chaque opération.
- e-reporting lorsque l’éditeur doit transmettre les données relatives aux droits d’auteur ;
- e-invoicing lorsque l’éditeur doit réceptionner une e-facture émise par l’ayant droit
Dans le second cas, la facture électronique suit ensuite le cycle de vie prévu par la réforme avec différents statuts associés.
Vous trouverez ces différentes étapes dans l’article consacré au cycle de vie des factures électroniques.
Comment Crealo prépare les flux de droits d’auteur à la facturation électronique ?
Crealo permet de qualifier les différents flux de droits d’auteur afin d’identifier ceux qui relèvent de l’e-reporting et ceux qui relèvent de l’e-invoicing, puis de préparer leur traitement avec la plateforme agréée choisie par l’éditeur.
L’objectif est simple : intégrer les nouvelles obligations de la facturation électronique directement dans la gestion des droits d’auteur, sans imposer aux équipes un processus parallèle.
Vous souhaitez en savoir plus sur la gestion des droits d’auteur dans le cadre de la facturation électronique ou découvrir comment Crealo peut accompagner votre maison d’édition ? N’hésitez pas à nous contacter.
Autres ressources qui pourraient vous être utiles